⚠️ Esta página conecta você aos parceiros e mercados afiliados da Atovia. Podemos receber uma comissão de parceiros afiliados por atividades feitas através destes links. As ofertas de desconto podem mudar a qualquer momento de acordo com a política! Fique tranquilo, não há custos adicionais para você! Esperamos que isso economize seu tempo na busca pelos itens certos!
Alugar um apartamento parece simples até aparecerem as dúvidas: quanto posso gastar, quais documentos levar, que garantia escolher, o que olhar no contrato e como evitar golpes. Este guia segue a ordem real do processo, do planejamento financeiro à entrega das chaves, para que você saiba o que fazer em cada etapa.
Importante: valores, prazos e taxas variam conforme a imobiliária, a cidade e o proprietário. Confirme sempre as condições por escrito e, em dúvidas jurídicas, consulte um advogado ou um órgão de defesa do consumidor.
- 1. Defina seu orçamento antes de procurar
- 2. Identifique suas necessidades
- 3. Reúna os documentos
- 4. Cuide do seu cadastro e do seu crédito
- 5. Pesquise apartamentos
- 6. Visite os apartamentos
- 7. Escolha a garantia locatícia
- 8. Faça a proposta e a análise cadastral
- 9. Leia o contrato com atenção
- 10. Faça a vistoria de entrada
- 11. Custos iniciais e primeiros passos na mudança
- 12. Perguntas frequentes (FAQ)
- Calcule o custo total mensal (aluguel, condomínio, IPTU e seguro incêndio), e não apenas o valor anunciado.
- Organize os documentos pessoais e de renda antes de começar as visitas.
- O locador não pode exigir mais de uma modalidade de garantia no mesmo contrato.
- Desconfie de qualquer pedido de pagamento antes de ver o imóvel ou assinar o contrato.
- Faça a vistoria de entrada com fotos e vídeos e anexe o laudo ao contrato.
- Leia com atenção prazo, reajuste, multa de rescisão e responsabilidade por cada despesa.
1. Defina seu orçamento antes de procurar
O primeiro passo é saber quanto você pode pagar sem comprometer o resto da vida financeira. Começar pelas visitas, sem esse número, costuma levar a escolhas que não cabem no bolso.
- Referência de mercado: muitas pessoas usam como parâmetro comprometer até cerca de 30% da renda mensal com a moradia. Não é regra legal, apenas uma orientação para evitar aperto.
- Custo total mensal: some aluguel, condomínio, IPTU, seguro incêndio e eventuais taxas de serviços ou limpeza.
- Reserva inicial: separe dinheiro para o primeiro aluguel, a garantia escolhida, a mudança e pequenos reparos ou ajustes.
Exemplo de conta (sem valores): custo mensal = aluguel + condomínio + IPTU + seguro incêndio. Compare esse total, e não só o aluguel, com a sua renda.
2. Identifique suas necessidades
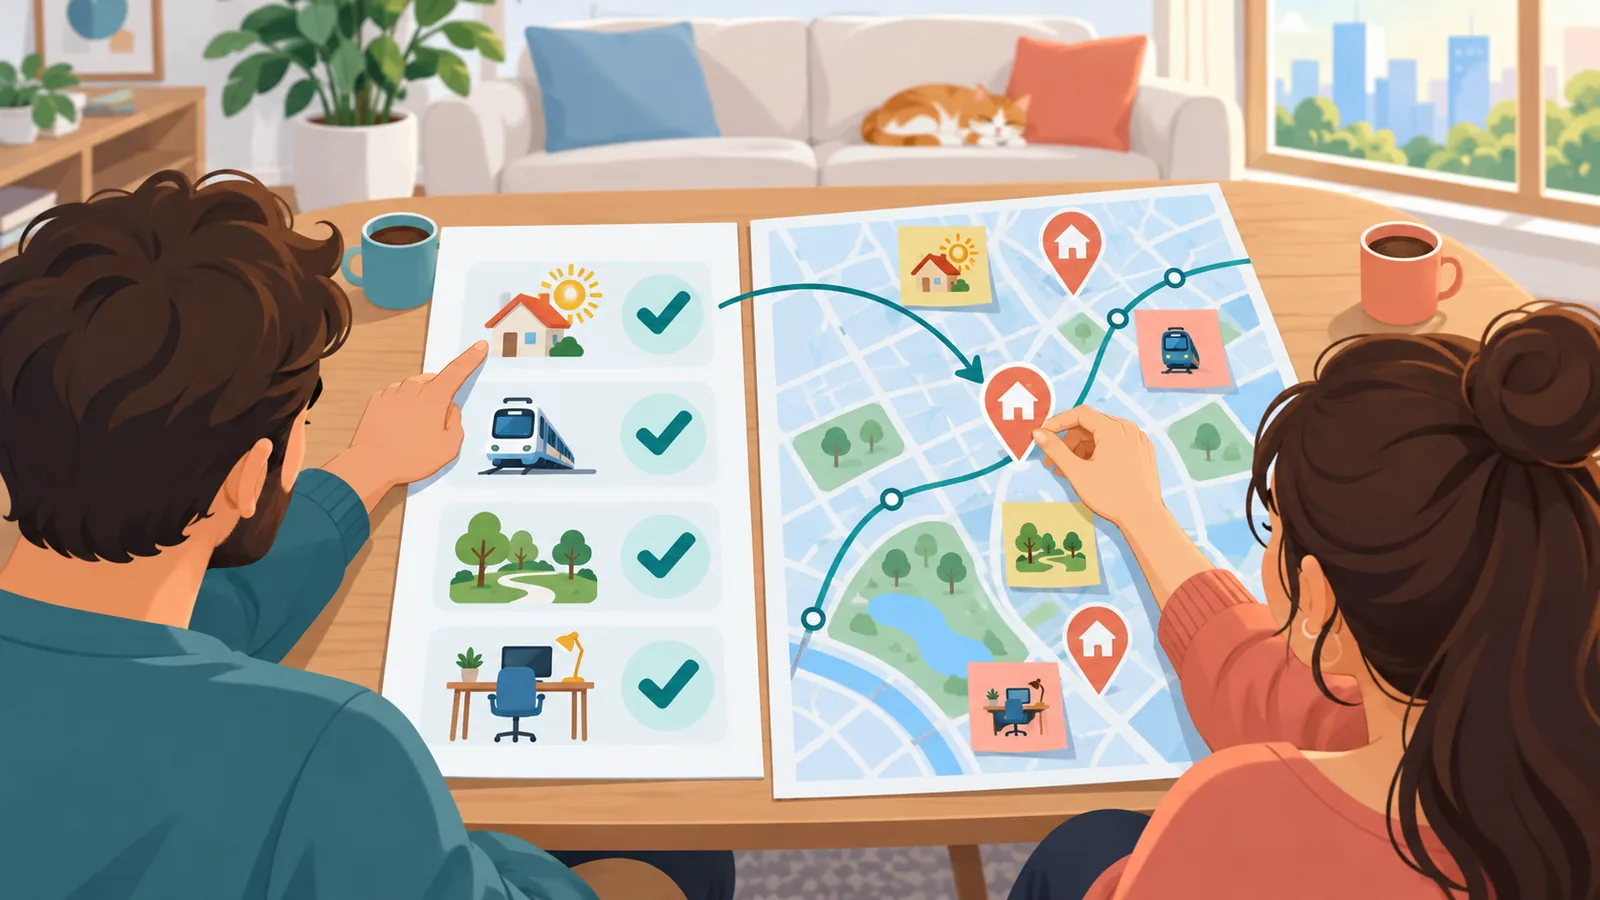
Com o orçamento definido, liste o que o imóvel precisa ter. Separar o indispensável do desejável evita perder tempo com anúncios que não fazem sentido.
- Localização: tempo de deslocamento até o trabalho ou a faculdade, acesso a transporte público, mercados e farmácias.
- Estrutura: número de quartos, vaga de garagem, andar, elevador e aceitação de animais de estimação.
- Indispensável x desejável: por exemplo, aceitar animais pode ser indispensável, enquanto varanda pode ser apenas um bônus.
3. Reúna os documentos
Ter tudo pronto agiliza a análise cadastral e mostra seriedade ao proprietário. Os documentos exigidos podem variar, então pergunte à imobiliária a lista completa antes de entregar qualquer cópia.
- RG ou CNH e CPF.
- Comprovante de estado civil (certidão de nascimento ou casamento).
- Comprovante de renda: holerites recentes, declaração de imposto de renda, extratos bancários ou pró-labore.
- Comprovante de residência atual.
- Para autônomos: declaração de imposto de renda, extratos e, quando possível, contratos de prestação de serviço.
- Para estudantes: documentos de quem será o responsável financeiro ou fiador.
- Para estrangeiros: documento de identificação válido, CPF e comprovação de renda ou vínculo no país.
Dica: peça sempre a lista por escrito e mantenha cópias digitais organizadas em uma pasta para reenviar com rapidez.
4. Cuide do seu cadastro e do seu crédito
A imobiliária costuma consultar o CPF do candidato antes de aprovar a locação. Por isso, vale verificar a sua situação antes de se apaixonar por um imóvel.
- Consulte seu CPF: veja se há restrições ou pendências em seu nome.
- Regularize o que for possível: negocie dívidas e comprove a regularização, se houver.
- O que costuma ser avaliado: renda, histórico de pagamentos e eventuais restrições. É comum que a imobiliária peça uma renda várias vezes maior que o valor do aluguel, mas o critério varia.
5. Pesquise apartamentos
Com orçamento, necessidades e documentos em ordem, é hora de buscar. Use mais de um canal para comparar opções.
- Onde buscar: portais de anúncios, imobiliárias, corretores e placas no bairro.
- Compare o valor total: verifique se o anúncio informa condomínio e IPTU e some tudo antes de comparar.
- Anote perguntas: tipo de garantia aceita, taxas cobradas e prazo do contrato.
Sinais de golpe:
- Pedido de pagamento antes de ver o imóvel ou de assinar o contrato.
- Preço muito abaixo do mercado para a região.
- Anunciante que evita visitas ou não consegue comprovar que representa o imóvel.
6. Visite os apartamentos
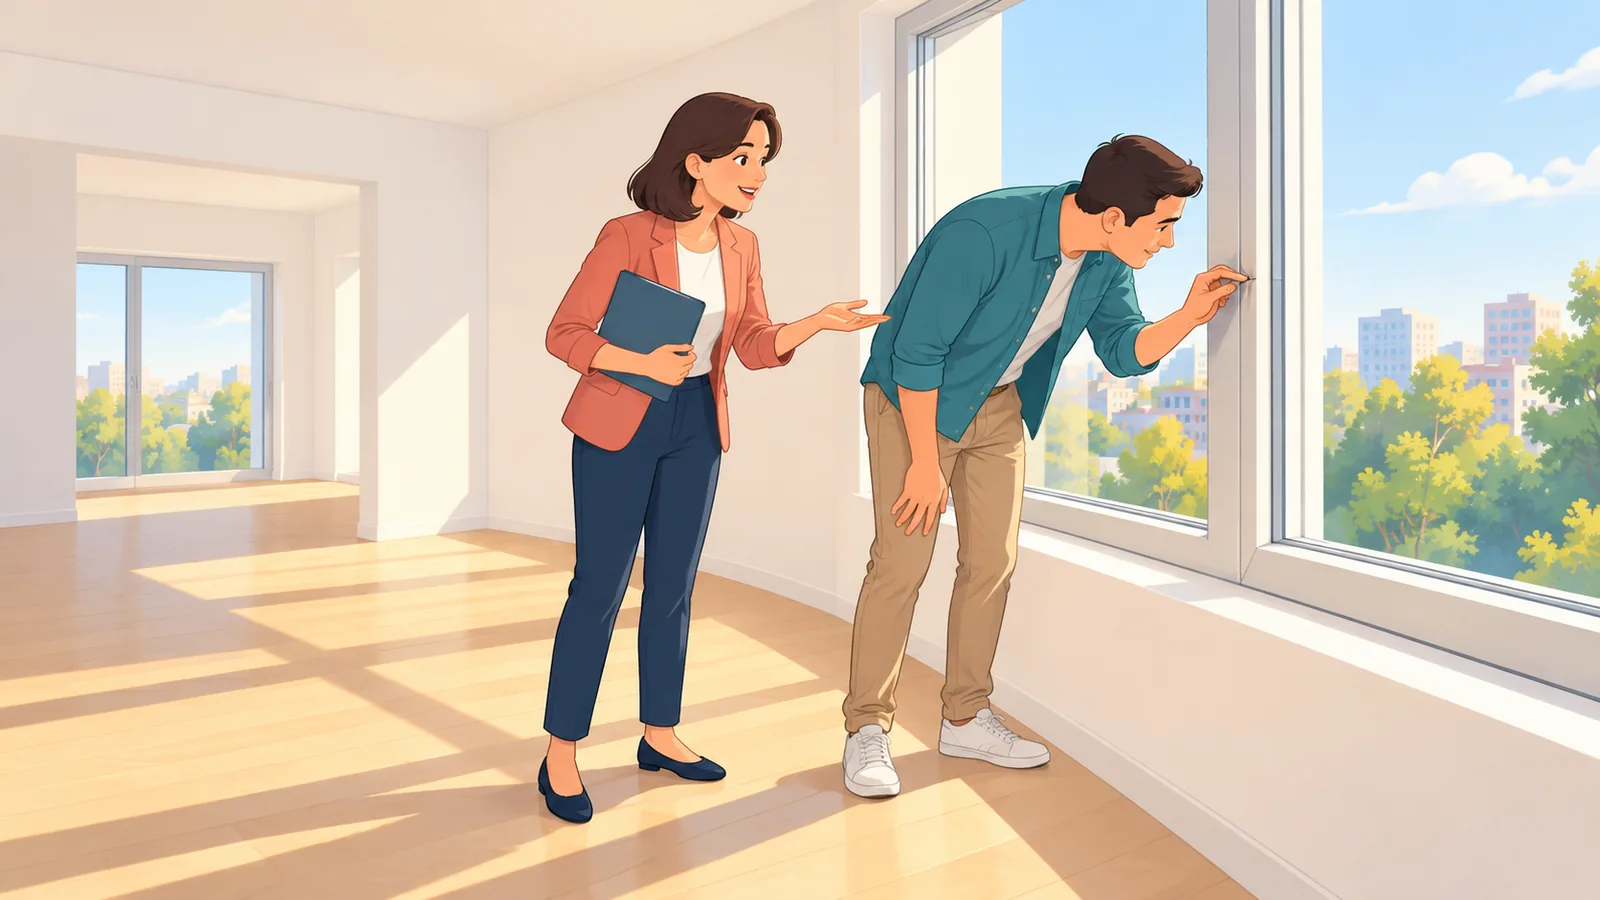
A visita é o momento de enxergar o que as fotos não mostram. Vá com calma, de preferência em mais de um horário, e leve o checklist abaixo.
- Sinais de umidade, mofo ou infiltração em paredes e tetos.
- Estado das instalações elétricas e hidráulicas: tomadas, interruptores, torneiras e pressão da água.
- Janelas, ventilação e iluminação natural.
- Sinal de celular e de internet.
- Barulho da rua e dos vizinhos.
- Estado das áreas comuns, portaria e garagem.
Se possível, converse com porteiro, vizinhos ou síndico sobre o dia a dia do prédio. Pergunte ao proprietário ou à imobiliária sobre reformas recentes, regras do condomínio e o motivo da locação.
7. Escolha a garantia locatícia
A garantia protege o proprietário caso o aluguel deixe de ser pago. A Lei do Inquilinato (Lei 8.245/1991), em seu art. 37, prevê as modalidades de garantia e proíbe que o locador exija mais de uma no mesmo contrato.
As modalidades previstas em lei são a caução, a fiança, o seguro de fiança locatícia e a cessão fiduciária de quotas de fundo de investimento, esta última pouco usada por pessoas físicas. O título de capitalização é muito utilizado no mercado e funciona, na prática, como uma forma de caução, mas sua aceitação depende do locador ou da imobiliária.
| Característica | Fiador | Seguro-fiança | Caução em dinheiro | Título de capitalização |
|---|---|---|---|---|
| Custo inicial | Baixo | Médio | Alto | Médio a alto |
| Burocracia | Alta (análise do fiador) | Média (análise da seguradora) | Baixa | Média |
| Vantagem | Sem desembolso inicial relevante | Não exige terceiros | Valor depositado em nome do locatário, com rendimentos revertidos a ele | Pode ser alternativa a fiador |
| Ponto de atenção | Difícil encontrar quem aceite | Custo recorrente, em geral sem devolução | Limite de três meses de aluguel | Uso de mercado; aceitação depende do locador |
- Caução: pelo art. 38, §2º, a caução em dinheiro não pode passar de três meses de aluguel e deve ser depositada em caderneta de poupança, em nome do locatário, com os rendimentos revertidos a ele.
- Seguro-fiança: os valores variam por seguradora e perfil. Peça a simulação por escrito.
- Fiador: a responsabilidade do fiador é séria, então converse com ele sobre os riscos antes de pedir.
8. Faça a proposta e a análise cadastral
Escolhido o imóvel, é hora de formalizar o interesse. A proposta é o momento de negociar e de entender as condições antes de assumir qualquer compromisso.
- Negocie: valor, prazo de contrato, data e índice de reajuste e responsabilidade por pequenos reparos.
- Análise cadastral: pergunte o prazo de resposta e quais documentos serão consultados.
- Taxas: a cobrança de taxa de análise ou de intermediação depende do contrato e da prática local. Pergunte antes de entregar documentos e peça tudo por escrito.
- Reserva do imóvel: tenha cuidado com qualquer pagamento antes da aprovação. Exija recibo e condições de devolução por escrito.
9. Leia o contrato com atenção
O contrato é o documento que vale entre as partes. Leia tudo com calma, peça cópia antes da assinatura e esclareça cada dúvida.
- Cláusulas essenciais: prazo, valor do aluguel, índice e data de reajuste e quem paga cada despesa.
- Reajuste: em geral é feito uma vez por ano, conforme o índice previsto no contrato.
- Multa por rescisão antecipada: pelo art. 4º, a multa deve ser proporcional ao período que falta para o fim do contrato.
- Despesas de condomínio: as extraordinárias ficam com o locador e as ordinárias, em regra, com o locatário (arts. 22 e 23).
- Cláusula de vigência: segundo o art. 8º, se o contrato por prazo determinado tiver cláusula de vigência e estiver averbado na matrícula do imóvel, o inquilino tem mais proteção caso o imóvel seja vendido.
- Direito de preferência: em caso de venda, o locatário pode ter preferência na compra, respeitadas as condições legais (arts. 27 a 34).
- Regras do condomínio: confirme o regulamento interno sobre animais, obras, mudanças e uso de áreas comuns.
10. Faça a vistoria de entrada
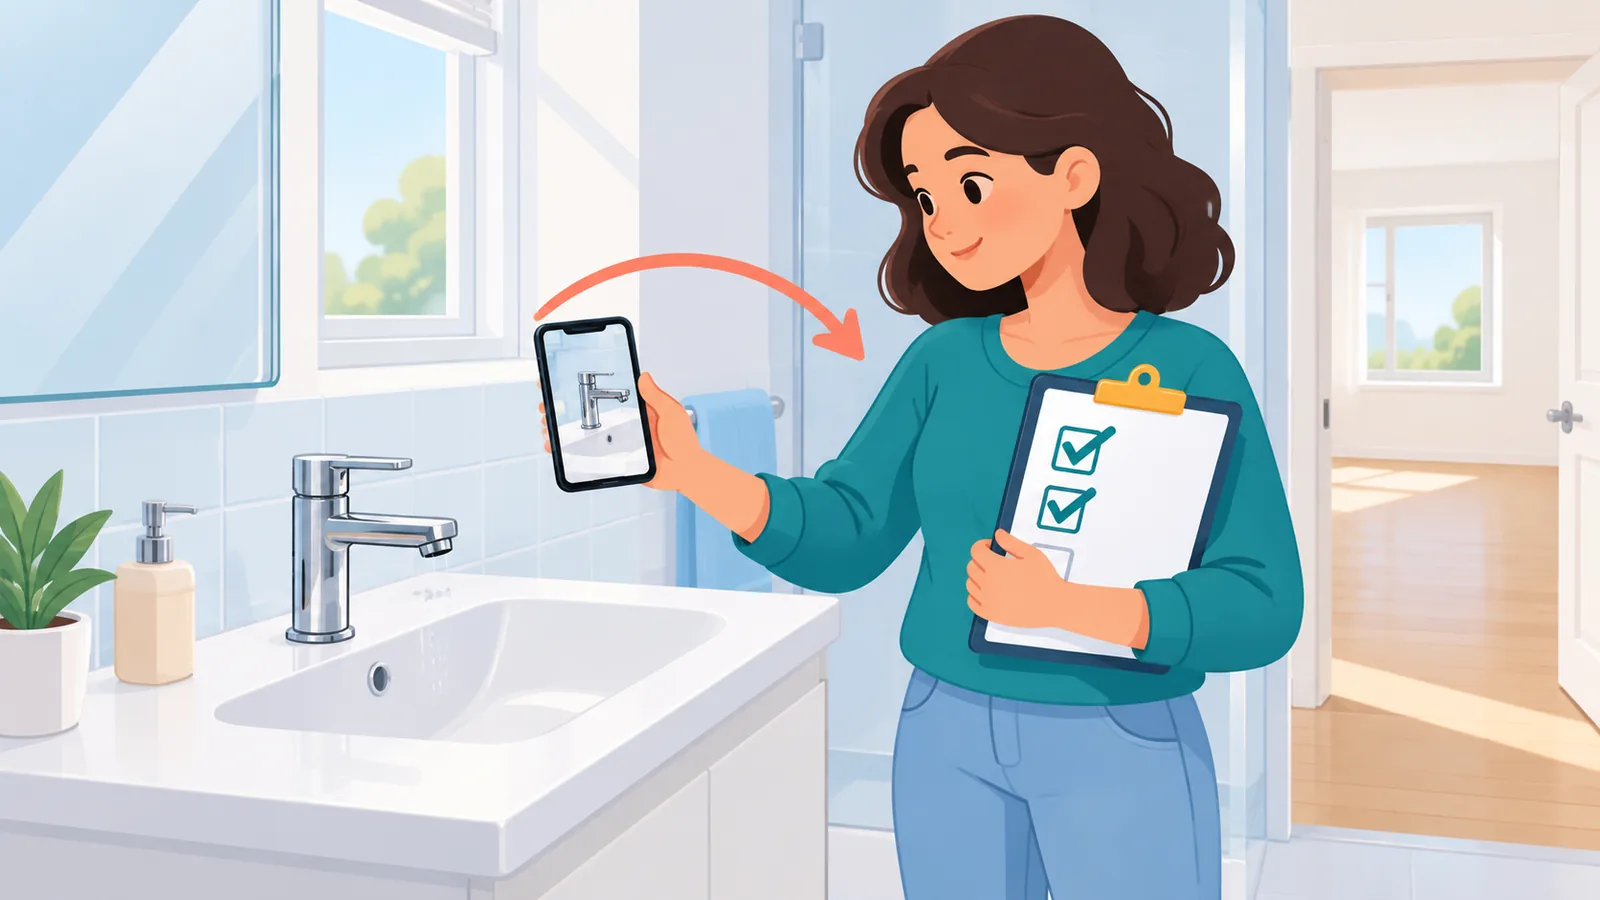
A vistoria registra o estado do imóvel quando você o recebe. Ela protege você de cobranças por problemas que já existiam e é essencial na devolução das chaves.
- Elabore um laudo detalhado, cômodo por cômodo, com fotos e vídeos datados.
- Registre defeitos existentes, como manchas, trincas, azulejos soltos ou torneiras com vazamento.
- Anote o estado das chaves, dos medidores e dos acessórios, como armários e luminárias.
- Anexe o laudo ao contrato e guarde uma cópia assinada.
O contrato costuma prever um prazo para contestar o laudo. Se encontrar algo depois, envie a contestação por escrito, com fotos, dentro do prazo previsto. Ao final da locação, o inquilino deve devolver o imóvel no estado em que o recebeu, salvo o desgaste natural do uso (art. 23).
11. Custos iniciais e primeiros passos na mudança
Na assinatura e na entrada no imóvel, costumam surgir despesas que precisam estar no seu planejamento.
- Na assinatura: primeiro aluguel, garantia escolhida e eventuais taxas combinadas.
- Contas: transfira ou ative luz, água, gás e internet em seu nome, e confirme que não há débitos anteriores do antigo morador.
- Reparos: combine com o proprietário quem paga o quê. Em geral, problemas estruturais ou anteriores à locação são do proprietário, e pequenos reparos do uso diário costumam ficar com o inquilino.
- Reajuste: anote a data do primeiro reajuste e programe-se para ele.
Quer organizar sua busca? Consulte nosso checklist de aluguel e leve-o às visitas.
Ver o checklist de aluguel
12. Perguntas frequentes (FAQ)
Quanto preciso ganhar para alugar?
Não existe um valor único. É comum que a imobiliária peça uma renda várias vezes maior que o aluguel, e muitas pessoas usam a referência de comprometer cerca de 30% da renda com a moradia. Pergunte o critério da imobiliária antes de visitar.
Posso alugar sem fiador?
Sim, quando o proprietário aceita outra modalidade, como seguro-fiança, caução ou título de capitalização. Alugar sem nenhuma garantia depende do proprietário e do contrato, e não é um direito do inquilino.
Quem paga a taxa da imobiliária e a taxa de análise cadastral?
Depende do contrato, da imobiliária e do costume local. Pergunte antes de entregar documentos, peça o valor por escrito e confirme se a taxa será devolvida ou abatida em caso de aprovação.
Como funciona o reajuste do aluguel?
Em geral, o reajuste ocorre uma vez por ano, conforme o índice previsto no contrato. Verifique qual é o índice e a data-base antes de assinar.
Posso sair antes do fim do contrato e qual a multa?
Sim, mas pode haver multa. Pelo art. 4º da Lei do Inquilinato, ela deve ser proporcional ao tempo que falta para terminar o contrato. O valor depende do que foi acordado, então leia essa cláusula com atenção.
O que fazer se o proprietário não devolver a caução?
Reúna o contrato, o comprovante do depósito, o laudo de vistoria de saída e as conversas por escrito, e tente resolver primeiro com o proprietário ou a imobiliária. Se não houver acordo, procure um advogado ou a defensoria pública para orientação.
- Lei nº 8.245, de 18 de outubro de 1991 (Lei do Inquilinato), em especial os arts. 4º, 8º, 22, 23, 27 a 34, 37 e 38.
Quer mais comparações e guias de compra?