⚠️ Esta página conecta você aos parceiros e mercados afiliados da Atovia. Podemos receber uma comissão de parceiros afiliados por atividades feitas através destes links. As ofertas de desconto podem mudar a qualquer momento de acordo com a política! Fique tranquilo, não há custos adicionais para você! Esperamos que isso economize seu tempo na busca pelos itens certos!
Sofrer um sinistro já é estressante o suficiente sem o medo de errar o processo e perder prazos importantes. Este guia mostra, etapa por etapa, como comunicar o sinistro, reunir os documentos certos e acompanhar o processo até o recebimento da indenização.
- O que é um sinistro de seguro e quando acioná-lo
- Documentos necessários antes de iniciar o processo
- Passo a passo para abrir o sinistro
- Análise e vistoria da seguradora
- Comparativo: tipos de sinistro e prazos
- O que fazer se o sinistro for negado
- Checklist final antes de encerrar o processo
- Perguntas frequentes
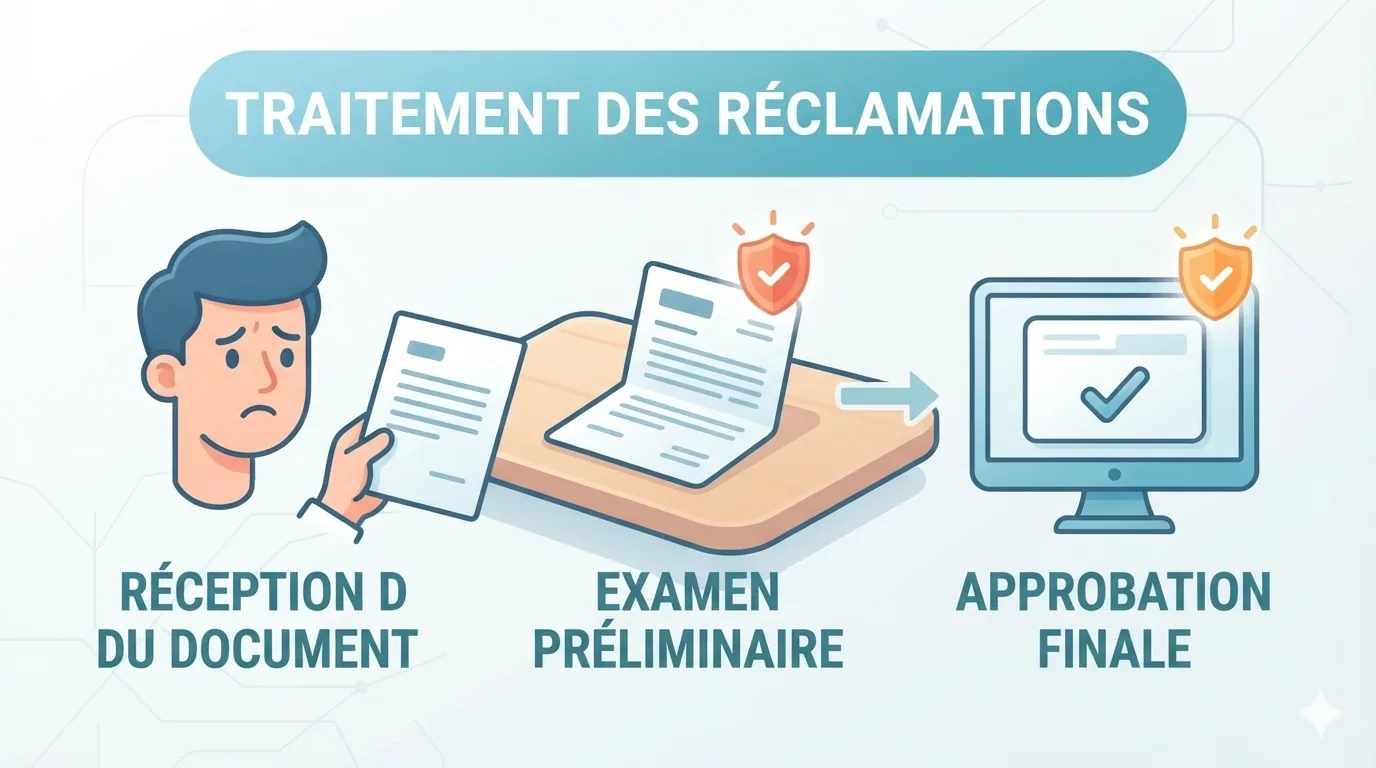
- A seguradora tem até 30 dias corridos para analisar e pagar a indenização, contados a partir da entrega de toda a documentação exigida.
- O prazo de 30 dias pode ficar suspenso se a seguradora solicitar documentos complementares.
- Não há prazo fixo em lei para avisar o sinistro, mas quanto antes você comunicar, menor o risco de complicações.
- Em caso de negativa, você pode recorrer à ouvidoria da seguradora, à SUSEP (portal Fala.BR) ou ao Procon.
O que é um sinistro de seguro e quando acioná-lo
Sinistro é o nome técnico dado a qualquer evento coberto pela apólice que gera direito a indenização, como um acidente de carro, um roubo, um incêndio residencial ou uma internação médica. Ele deve ser acionado sempre que o fato ocorrido se enquadrar nas coberturas contratadas e você precisar de reparo, reembolso ou substituição do bem ou serviço segurado.
Existem dois tipos principais de indenização: a parcial, quando apenas parte do bem é reparada ou reembolsada, e a total, quando a perda é integral ou o custo do conserto supera o valor segurado. Vale lembrar que o prazo de 30 dias para pagamento é o mesmo nos dois casos, não havendo diferença de tratamento quanto ao tempo de resposta.
Documentos necessários antes de iniciar o processo
Ter a documentação completa antes de abrir o sinistro é o fator que mais acelera o processo, já que o prazo de 30 dias da seguradora só começa a contar após a entrega de todos os documentos exigidos.
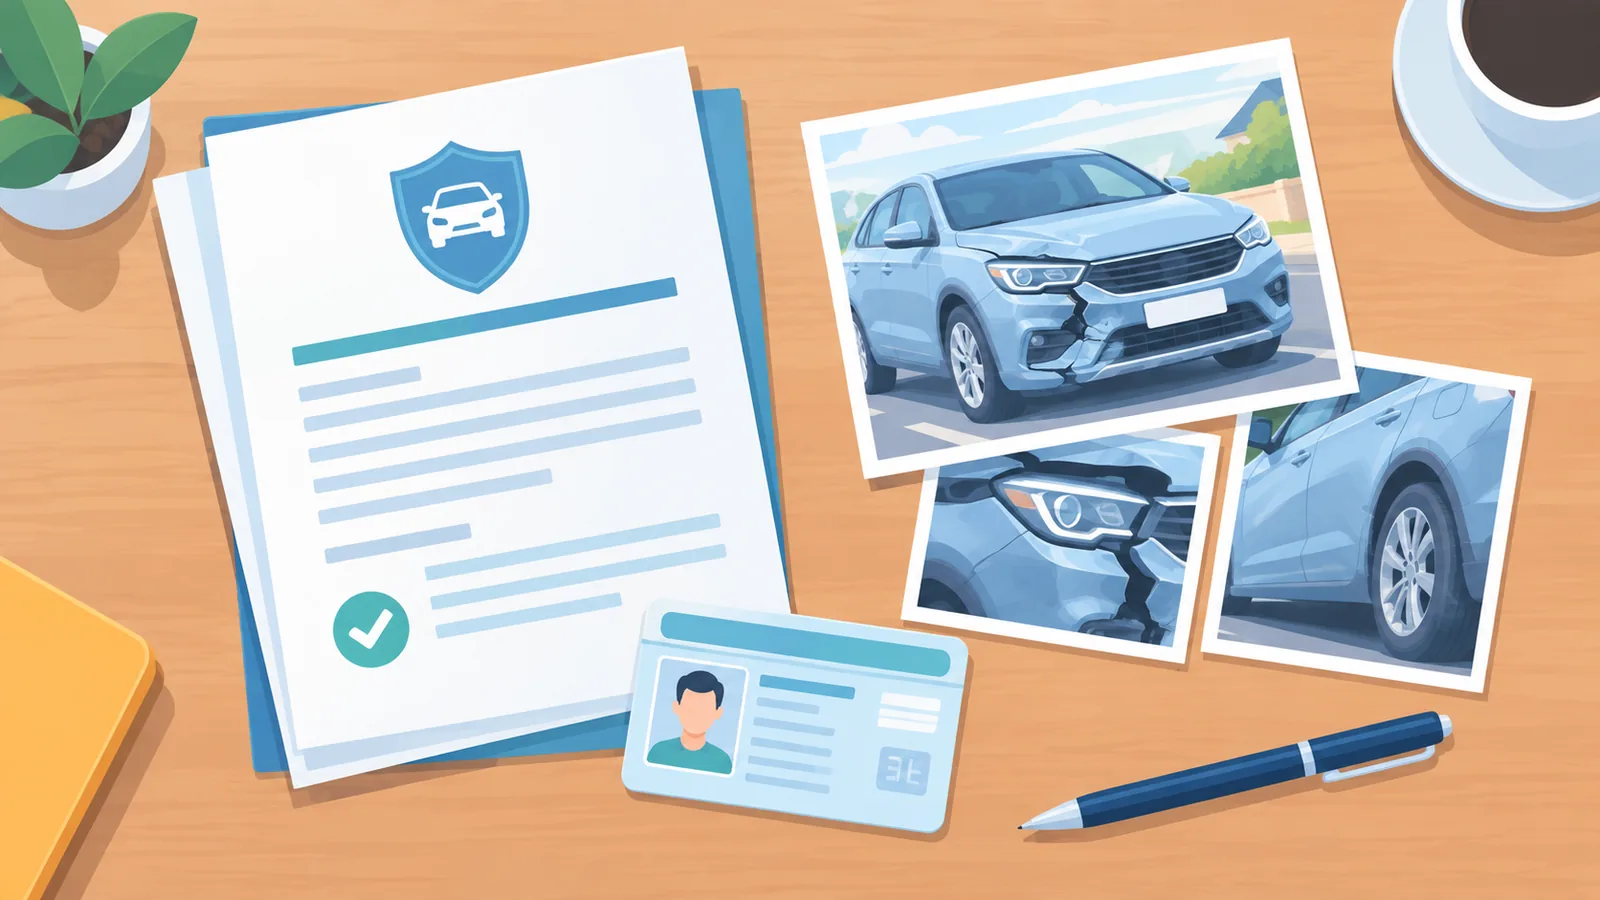
- Apólice do seguro e número de identificação do contrato
- Documento de identidade e CPF do segurado
- Boletim de ocorrência, quando aplicável (roubo, furto, acidente com terceiros)
- Fotos ou vídeos do dano ou evento ocorrido
- Laudos técnicos ou médicos, conforme o tipo de sinistro
- Comprovantes de pagamento em dia do prêmio do seguro
Checklist rápido: antes de enviar, confira se todos os documentos estão legíveis, se os dados batem com os informados na contratação e se você guardou uma cópia de cada item enviado.
Passo a passo para abrir o sinistro
Com os documentos em mãos, o processo de abertura costuma seguir três etapas simples.
- Contato inicial: acione a seguradora pelo telefone, aplicativo ou site oficial e informe que deseja abrir um sinistro.
- Preenchimento do aviso de sinistro: descreva o ocorrido com clareza, incluindo data, local e circunstâncias do evento.
- Protocolo: solicite sempre o número de protocolo do atendimento — ele é a prova de que o prazo de análise começou a contar.
Não existe prazo legal fixo para comunicar o sinistro, mas o recomendado é fazer isso o quanto antes, pois atrasos podem prejudicar a investigação e até servir de argumento para uma eventual negativa.
Análise e vistoria da seguradora
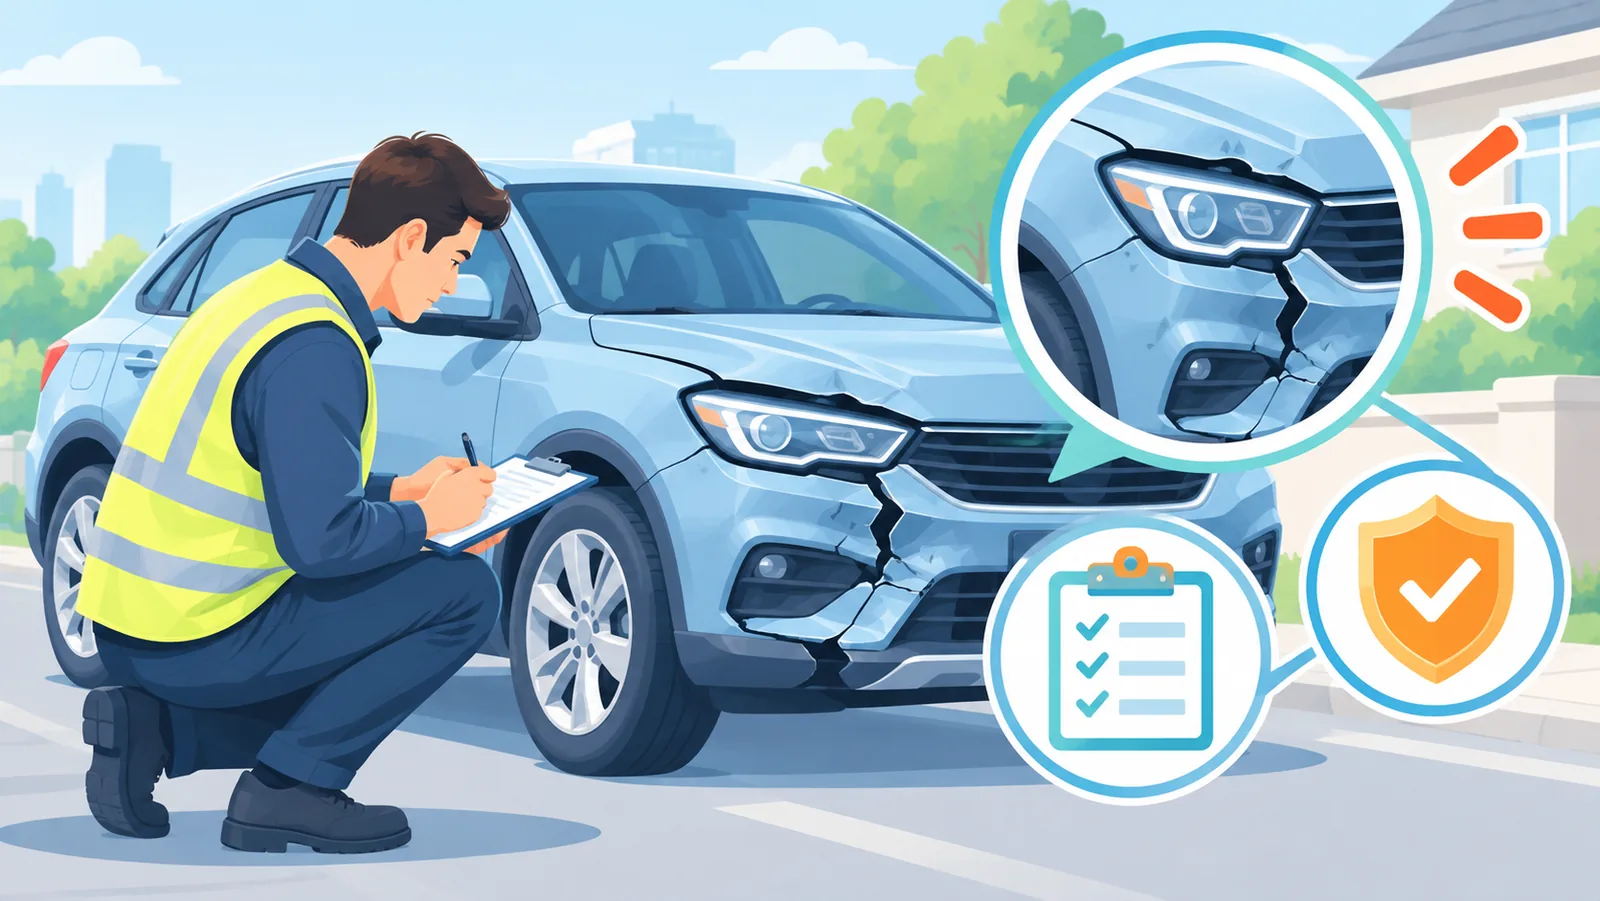
Depois do protocolo, a seguradora pode agendar uma vistoria ou perícia para confirmar a extensão do dano e a cobertura aplicável. Essa etapa costuma envolver a visita de um perito ou o envio de fotos adicionais, dependendo do tipo de sinistro.
Durante essa fase, acompanhe todos os pedidos de documentos complementares e responda rapidamente, já que cada solicitação pausa o prazo de 30 dias até que você entregue o que foi pedido. Guarde protocolos, e-mails e horários de contato para ter um histórico completo caso precise contestar algo depois.
Comparativo: tipos de sinistro e prazos
| Tipo de sinistro | Início da contagem do prazo | Documentação específica |
|---|---|---|
| Seguro auto | Entrega de boletim de ocorrência, apólice e documentos do veículo | Laudo de perícia em caso de perda total |
| Seguro residencial | Entrega de fotos do dano e laudo técnico, quando exigido | Orçamentos de reparo ou nota fiscal dos bens danificados |
| Seguro de vida ou saúde | Entrega da certidão de óbito ou laudo médico e documentos do beneficiário | Histórico médico e exames, conforme solicitado |
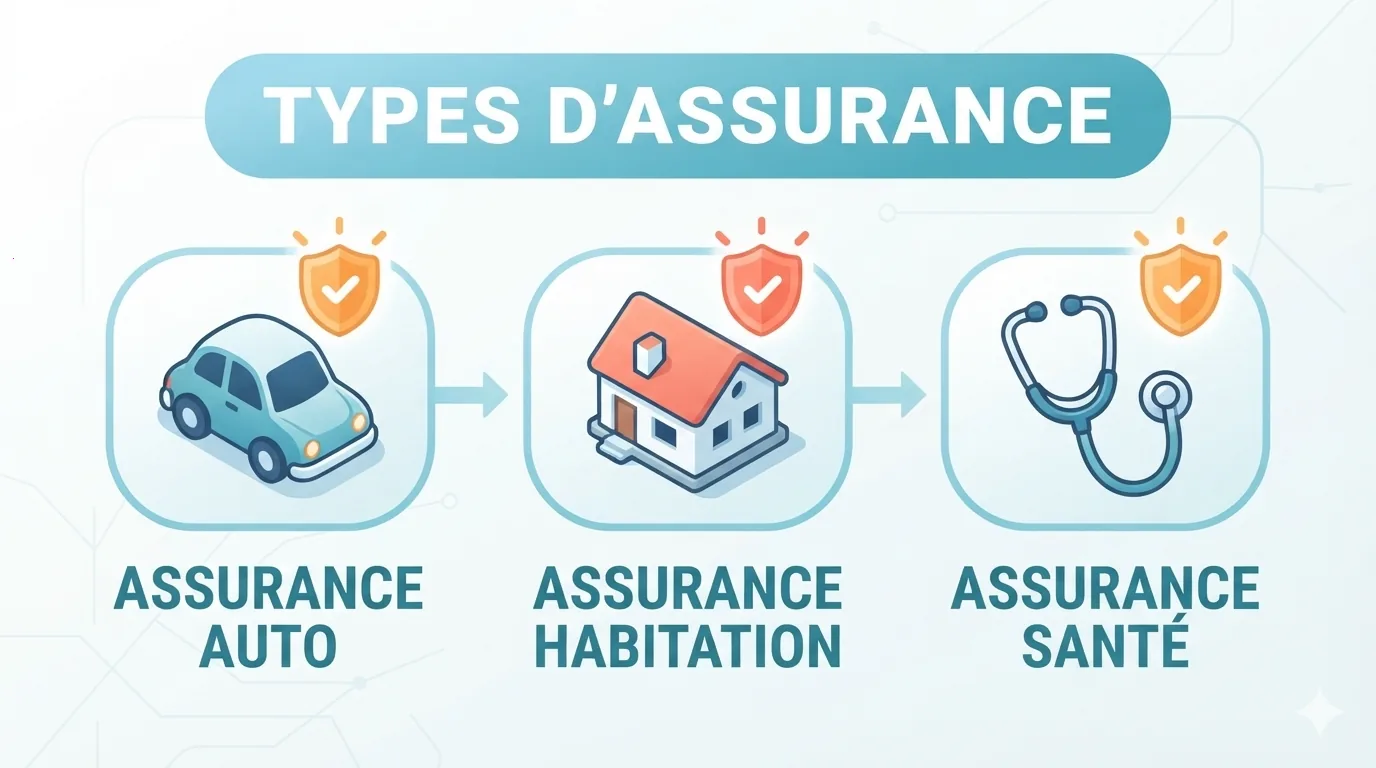
Em todos os casos, o prazo padrão de análise e pagamento é de 30 dias corridos após a entrega completa da documentação, conforme normas da SUSEP.
O que fazer se o sinistro for negado
Uma negativa só é válida quando se baseia em uma exclusão clara do contrato ou em uma hipótese prevista em lei, e cabe à seguradora comprovar o motivo alegado.
- Inadimplência no pagamento do prêmio
- Omissão ou informações incorretas na contratação, como uso do veículo diferente do declarado
- Atraso na comunicação do sinistro à seguradora
- Agravamento de risco não informado previamente
- Dano ou evento fora da cobertura contratada
- Falta de comprovação do sinistro, como ausência de laudos ou boletim de ocorrência
Se você receber uma negativa, peça a justificativa por escrito e revise se ela realmente se enquadra em uma cláusula clara do contrato. Você pode contestar formalmente pela ouvidoria da seguradora, registrar reclamação na SUSEP pelo portal Fala.BR, ou buscar o Procon para mediação.
Checklist final antes de encerrar o processo
- Confira se o valor da indenização corresponde ao combinado na apólice ou ao laudo de vistoria
- Leia atentamente o termo de quitação antes de assinar — ele costuma encerrar o direito de contestação futura
- Guarde todos os comprovantes, protocolos e trocas de mensagens com a seguradora
- Verifique se o pagamento ou reparo foi realizado dentro do prazo de 30 dias
Perguntas frequentes
Quanto tempo leva para receber a indenização?
O prazo padrão é de até 30 dias corridos, contados a partir da entrega de toda a documentação exigida pela seguradora.
É possível acompanhar o sinistro pelo aplicativo?
A maioria das seguradoras oferece acompanhamento pelo aplicativo ou site, mas isso varia conforme a empresa e o tipo de seguro contratado.
O que fazer se a seguradora não responder no prazo?
Você pode registrar reclamação formal na ouvidoria da seguradora, na SUSEP pelo Fala.BR, ou no Procon, e tem direito a juros e correção monetária sobre o valor em atraso.
É preciso pagar algo para abrir um sinistro?
Não. A abertura do sinistro em si não tem custo, desde que o prêmio do seguro esteja em dia.
- Superintendência de Seguros Privados (SUSEP) — normas sobre prazos de regulação e pagamento de sinistros
- Código de Defesa do Consumidor — direitos do segurado em caso de negativa de cobertura
Quer mais comparações e guias de compra?
Citar este artigo
Fonte: Atovia (Atovia). https://atovia.kr