⚠️ Esta página conecta você aos parceiros e mercados afiliados da Atovia. Podemos receber uma comissão de parceiros afiliados por atividades feitas através destes links. As ofertas de desconto podem mudar a qualquer momento de acordo com a política! Fique tranquilo, não há custos adicionais para você! Esperamos que isso economize seu tempo na busca pelos itens certos!
Você assinou ou está prestes a assinar um empréstimo e ficou na dúvida se a parcela faz sentido? A boa notícia é que dá para entender quanto você paga de juros com algumas fórmulas e uma calculadora. Neste guia você vai ver exemplos em reais, uma tabela comparativa e um checklist para conferir o seu contrato. Todos os valores são ilustrativos e usam taxas hipotéticas, pois as condições reais dependem de cada contrato.
- O que é a taxa de juros de um empréstimo
- Juros simples: a fórmula básica e um exemplo
- Juros compostos: como os juros incidem sobre juros
- Tabela comparativa: juros simples x juros compostos
- Parcelas fixas: como calcular a prestação (Tabela Price)
- Como descobrir a taxa de juros quando você só conhece a parcela
- Taxa nominal, taxa efetiva, taxa anual e CET: qual olhar
- Checklist para conferir os números do seu contrato
- Perguntas frequentes (FAQ)
- Conclusão
- A taxa de juros é o preço do dinheiro emprestado e vem sempre associada a um período, como ao mês ou ao ano.
- Juros simples incidem só sobre o valor inicial; juros compostos incidem também sobre os juros acumulados.
- Empréstimos com parcelas fixas costumam usar juros compostos.
- O custo real da operação aparece no CET, que reúne os juros e os demais custos, como tarifas, tributos e seguros contratados.
- Só compare taxas depois de colocá-las na mesma base de tempo.
O que é a taxa de juros de um empréstimo
A taxa de juros é o custo do dinheiro emprestado ao longo do tempo. Se você pega R$ 1.000 hoje e devolve R$ 1.100 daqui a um mês, pagou R$ 100 de juros, o que equivale a 10% ao mês.
Todo cálculo de empréstimo gira em torno de quatro termos:
- Valor financiado (principal): o montante que você recebe emprestado.
- Prazo: o número de períodos até quitar a dívida, em geral em meses.
- Parcela: o valor pago a cada período.
- Saldo devedor: quanto ainda falta pagar do principal a cada momento.
Um cuidado importante: 2% ao mês e 24% ao ano não são a mesma coisa, como você vai ver adiante. Por isso, taxas em períodos diferentes não podem ser comparadas diretamente.
Juros simples: a fórmula básica e um exemplo
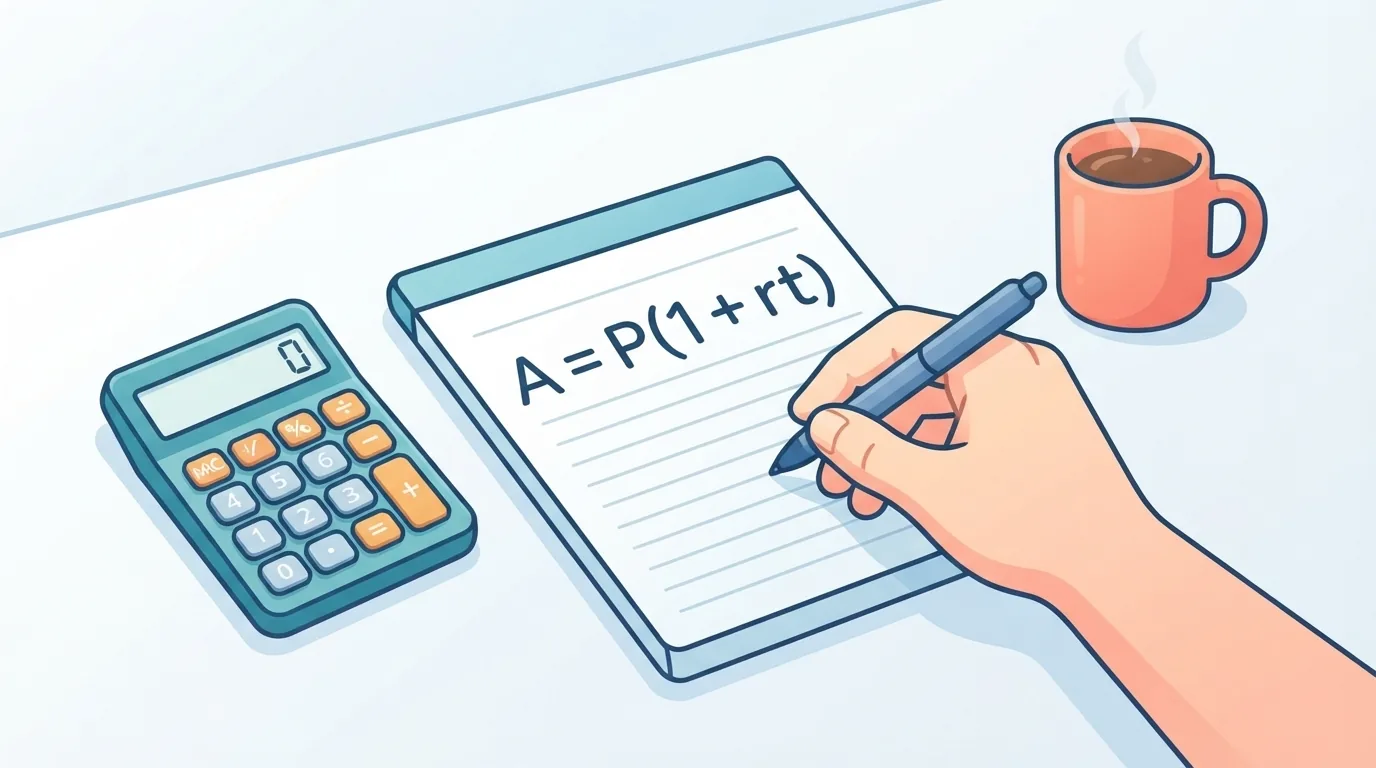
Nos juros simples, a taxa incide sempre sobre o valor inicial. As fórmulas são:
J = C × i × n e M = C × (1 + i × n)
Onde J é o juro total, C é o capital (valor inicial), i é a taxa por período (em forma decimal), n é o número de períodos e M é o montante final.
Exemplo: suponha R$ 5.000 a 2% ao mês durante 6 meses.
- J = 5.000 × 0,02 × 6 = R$ 600,00
- M = 5.000 + 600 = R$ 5.600,00
Os juros simples aparecem em cálculos didáticos e em casos pontuais. Em empréstimos com parcelas fixas, o mais comum é o regime composto, que veremos a seguir.
Juros compostos: como os juros incidem sobre juros
Nos juros compostos, os juros de cada período entram no saldo e passam a render juros também. A fórmula é:
M = C × (1 + i)^n
Exemplo: os mesmos R$ 5.000, a 2% ao mês, por 6 meses.
- (1 + 0,02)^6 ≈ 1,126162
- M ≈ 5.000 × 1,126162 ≈ R$ 5.630,81
- Juros ≈ R$ 630,81
Comparando com os juros simples (R$ 600,00), a diferença é de aproximadamente R$ 30,81. Parece pouco, mas ela cresce rápido com prazos longos, porque a cada mês os juros incidem sobre uma base maior.
Tabela comparativa: juros simples x juros compostos
| Critério | Juros simples | Juros compostos |
|---|---|---|
| Base de cálculo | Sempre o valor inicial | Saldo atualizado, incluindo juros anteriores |
| Fórmula do montante | M = C × (1 + i × n) | M = C × (1 + i)^n |
| Crescimento da dívida | Linear | Exponencial |
| Uso comum | Cálculos didáticos e casos pontuais | Empréstimos e financiamentos com parcelas fixas |
| Exemplo (R$ 5.000, 2% ao mês, 6 meses) | R$ 5.600,00 | ≈ R$ 5.630,81 |
Parcelas fixas: como calcular a prestação (Tabela Price)
Quando o empréstimo é pago em parcelas iguais, a prestação é calculada por esta fórmula:
PMT = PV × i × (1 + i)^n ÷ ((1 + i)^n − 1)
Onde PMT é a parcela, PV é o valor financiado, i é a taxa mensal e n é o número de parcelas.
Exemplo: R$ 10.000 a 2% ao mês em 12 parcelas.
- (1,02)^12 ≈ 1,268242
- PMT ≈ 10.000 × 0,02 × 1,268242 ÷ 0,268242 ≈ R$ 945,60
- Total pago ≈ 12 × 945,60 ≈ R$ 11.347,20
- Juros totais ≈ R$ 1.347,20
Os centavos podem variar levemente conforme o arredondamento usado no cálculo.
Nesse sistema, a composição da parcela muda ao longo do tempo. Na primeira parcela, os juros são 10.000 × 0,02 = R$ 200,00 e a amortização é de aproximadamente R$ 745,60. Na última, o saldo devedor antes do pagamento é de cerca de R$ 927,06, os juros caem para aproximadamente R$ 18,54 e quase toda a parcela amortiza a dívida. Ou seja: no início você paga mais juros e, no fim, mais principal.
Como descobrir a taxa de juros quando você só conhece a parcela
Muitas vezes o contrato mostra o valor liberado, o número de parcelas e o valor da parcela, mas a taxa não está clara. Para encontrá-la, você precisa de três dados: valor financiado, valor da parcela e número de parcelas.
Não existe uma fórmula direta para isolar a taxa, então o cálculo é feito por aproximação. Há três caminhos:
- Calculadora financeira: informe PV, PMT e n e peça a taxa.
- Planilha: use a função TAXA. Por exemplo, =TAXA(12;-945,60;10000) retorna aproximadamente 2% (o separador pode ser vírgula ou ponto e vírgula, conforme a configuração do programa).
- Tentativa e erro: teste taxas até a parcela calculada bater com a do contrato.
Exemplo de tentativa e erro: para R$ 10.000 em 12 parcelas de R$ 945,60, uma taxa de 1,5% ao mês gera parcela de cerca de R$ 916,80 (baixa demais), e 2,5% gera cerca de R$ 974,87 (alta demais). A taxa que fecha em R$ 945,60 é de aproximadamente 2% ao mês.
Taxa nominal, taxa efetiva, taxa anual e CET: qual olhar
Para converter uma taxa mensal em anual no regime composto, use:
i_anual = (1 + i_mensal)^12 − 1
Com 2% ao mês: 1,02^12 − 1 ≈ 26,82% ao ano. Repare que isso é maior do que 24%, que seria o resultado de simplesmente multiplicar 2% por 12. Para o caminho inverso, use i_mensal = (1 + i_anual)^(1/12) − 1. Por exemplo, 12% ao ano equivalem a cerca de 0,95% ao mês.
Há ainda a diferença entre a taxa de juros e o CET (Custo Efetivo Total), que reúne os juros e os demais custos da operação, como tarifas, tributos e seguros contratados.
Exemplo: você contrata R$ 10.000 em 12 parcelas de R$ 945,60, mas, por causa de tarifas e seguro incluídos na operação, recebe de fato R$ 9.700. Refazendo a conta com PV = 9.700, a taxa que fecha a parcela de R$ 945,60 é de aproximadamente 2,5% ao mês, ou cerca de 34,49% ao ano, contra 2% ao mês (26,82% ao ano) da taxa anunciada. Por isso, ao comparar propostas, olhe o CET e não apenas a taxa de juros divulgada.
Checklist para conferir os números do seu contrato
- Confira se o valor liberado é igual ao valor contratado ou se há descontos e custos embutidos.
- Verifique a taxa mensal e a taxa anual informadas e se elas são coerentes entre si pela fórmula de conversão.
- Localize o CET na proposta e no contrato.
- Confirme o número de parcelas e o valor de cada uma.
- Veja quais tarifas e seguros estão incluídos e se você realmente os contratou.
- Anote o total a pagar e compare com o valor liberado.
- Refaça a parcela com a fórmula da Tabela Price usando a taxa informada. Se o resultado ficar muito diferente da parcela do contrato, há algum custo não explicado.
Sinais de alerta: taxa que não aparece com clareza, CET ausente, valor liberado menor que o contratado sem explicação ou parcela que não bate com o recálculo. Nesses casos, você pode pedir à instituição o demonstrativo do cálculo e tirar suas dúvidas antes de assinar.
Perguntas frequentes (FAQ)
Qual a diferença entre juros simples e compostos em um empréstimo?
Nos simples, os juros incidem só sobre o valor inicial. Nos compostos, incidem também sobre os juros já acumulados. Empréstimos com parcelas fixas costumam usar o regime composto.
Como transformar taxa mensal em anual?
Use (1 + i_mensal)^12 − 1. Com 2% ao mês, o resultado é de aproximadamente 26,82% ao ano.
Posso calcular a taxa de juros na planilha?
Sim. A função TAXA recebe o número de parcelas, o valor da parcela (com sinal negativo) e o valor financiado, e devolve a taxa por período.
Pagar antecipado reduz os juros?
Em princípio, sim, porque diminui o saldo devedor sobre o qual os juros futuros incidem. As condições e os descontos variam de contrato para contrato, então confira as regras do seu.
O que é CET e onde encontro no contrato?
É o custo total da operação, que reúne os juros e outros custos, como tarifas, tributos e seguros. Confira se ele consta na proposta e no contrato e, se não encontrar, peça à instituição.
Conclusão
Para calcular a taxa de juros de um empréstimo, comece pelo básico: entenda a diferença entre juros simples e compostos, use a fórmula da parcela para refazer as contas e, quando só tiver a parcela, encontre a taxa por calculadora, planilha ou tentativa e erro. Depois, compare sempre pelo CET e na mesma base de tempo. Os exemplos deste artigo são ilustrativos e não substituem a análise do seu contrato nem a orientação de um profissional.
Pegue os dados do seu contrato, refaça a parcela com as fórmulas deste guia e compare o CET de pelo menos duas propostas antes de decidir.
- Matemática financeira: fórmulas padrão de juros simples, juros compostos e série uniforme de pagamentos (anuidade), conferíveis por cálculo direto.
- Equivalência de taxas no regime de juros compostos: conversão entre taxa mensal e taxa anual.
- Documentos do seu contrato de crédito (proposta, cédula ou contrato, demonstrativo de cálculo e CET), que prevalecem sobre qualquer exemplo ilustrativo deste artigo.
Quer mais comparações e guias de compra?
Citar este artigo
Fonte: Atovia (Atovia). https://atovia.kr