⚠️ Esta página conecta você aos parceiros e mercados afiliados da Atovia. Podemos receber uma comissão de parceiros afiliados por atividades feitas através destes links. As ofertas de desconto podem mudar a qualquer momento de acordo com a política! Fique tranquilo, não há custos adicionais para você! Esperamos que isso economize seu tempo na busca pelos itens certos!
Escolher o melhor cartão de crédito premium vai muito além do status: os seguros embutidos (viagem, bagagem, proteção de compras) podem substituir apólices avulsas e gerar economia real. Este guia compara os principais tipos de cobertura, ajuda a calcular se a anuidade compensa e mostra como escolher o cartão certo para o seu perfil de uso.
- Cartões premium costumam incluir seguro viagem automático ao comprar a passagem com o cartão.
- Seguro de bagagem e proteção de compras são benefícios comuns, mas os limites variam por emissor.
- A anuidade só compensa se os benefícios usados superarem o custo anual do cartão.
O que torna um cartão de crédito premium
Um cartão premium se diferencia por exigir renda mínima mais alta, cobrar anuidade mais elevada e, em troca, oferecer um pacote de benefícios que vai além do limite de crédito. Bancos e bandeiras avaliam o perfil de renda e histórico de crédito antes de liberar esse tipo de cartão, já que os seguros e serviços agregados representam custo adicional para a instituição.
- Anuidade geralmente mais alta que a de cartões padrão, podendo ser isenta em alguns programas de relacionamento.
- Exigência de renda mínima elevada para aprovação.
- Pacote de seguros e assistências como diferencial central frente a cartões comuns.
Seguro viagem incluso
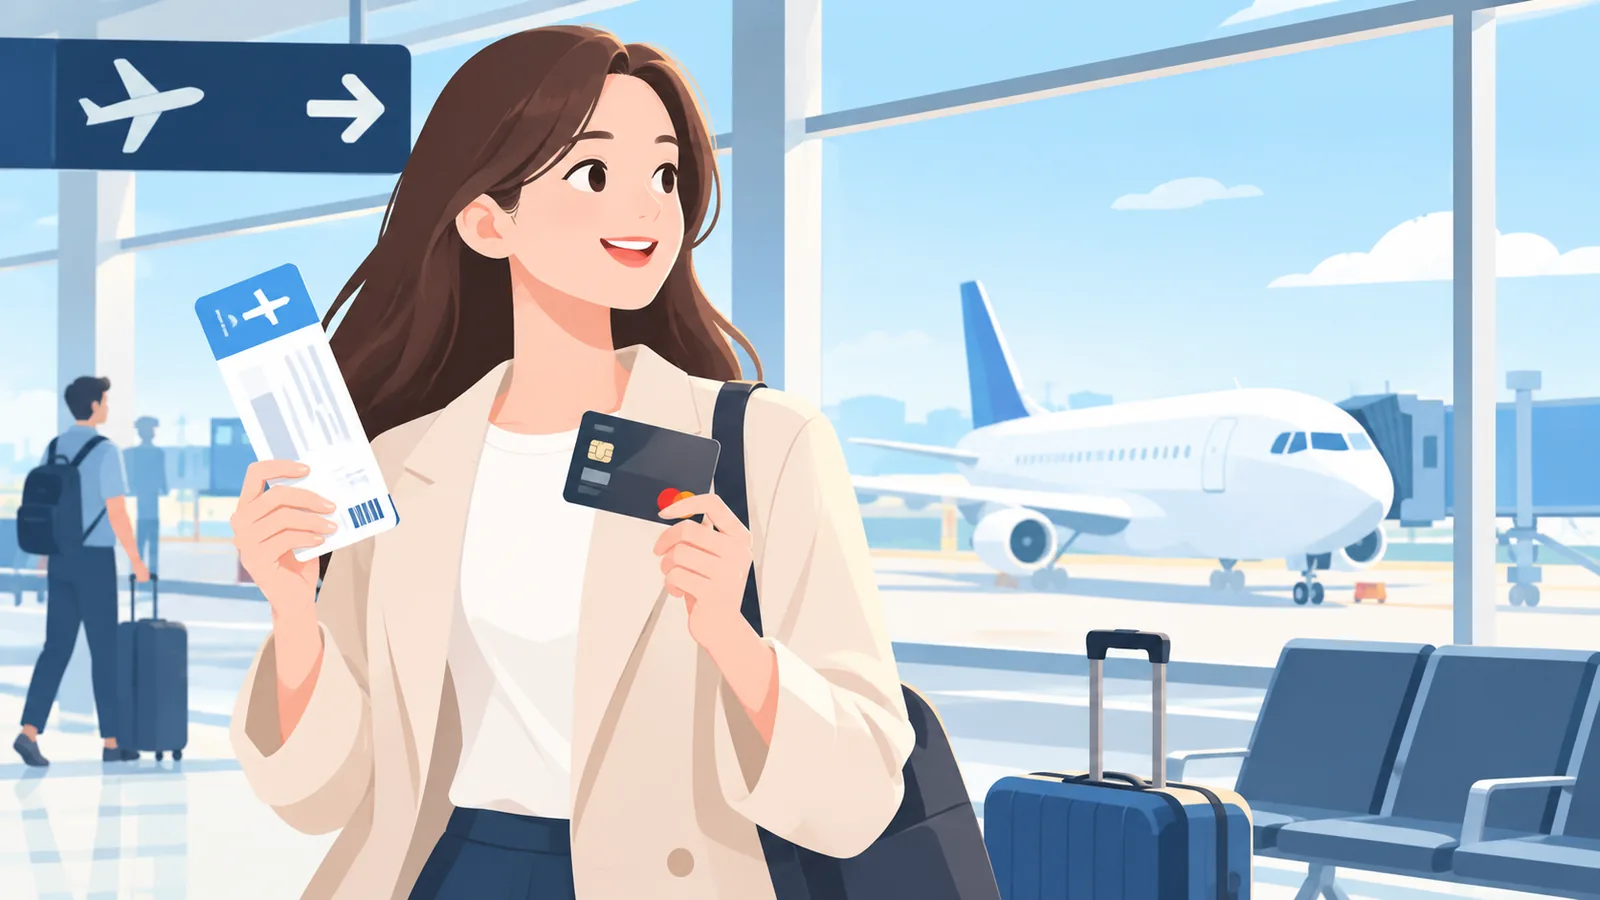
O seguro viagem é um dos benefícios mais valorizados em cartões premium. Para que a cobertura seja ativada, normalmente é necessário pagar a passagem (total ou parcialmente) com o próprio cartão. Isso é importante: usar o cartão apenas para outras compras não garante a cobertura da viagem.
- Cancelamento de viagem: reembolso de custos não recuperáveis em caso de cancelamento por motivos cobertos pela apólice.
- Atraso de voo: indenização ou reembolso de despesas extras (hospedagem, alimentação) durante a espera.
- Assistência médica no exterior: cobertura para emergências de saúde durante a viagem, essencial para quem viaja para países onde o atendimento médico é caro.
Antes de viajar, vale confirmar diretamente com o emissor do cartão os limites de cobertura e as condições específicas da apólice vigente, já que esses valores mudam com frequência.
Seguro de bagagem e extravio
Esse benefício cobre danos, furto ou extravio de bagagem durante viagens pagas com o cartão. Para acionar o seguro, geralmente é preciso reunir documentação como boletim de ocorrência e comprovante de irregularidade emitido pela companhia aérea (o chamado “relatório de irregularidade de bagagem”).
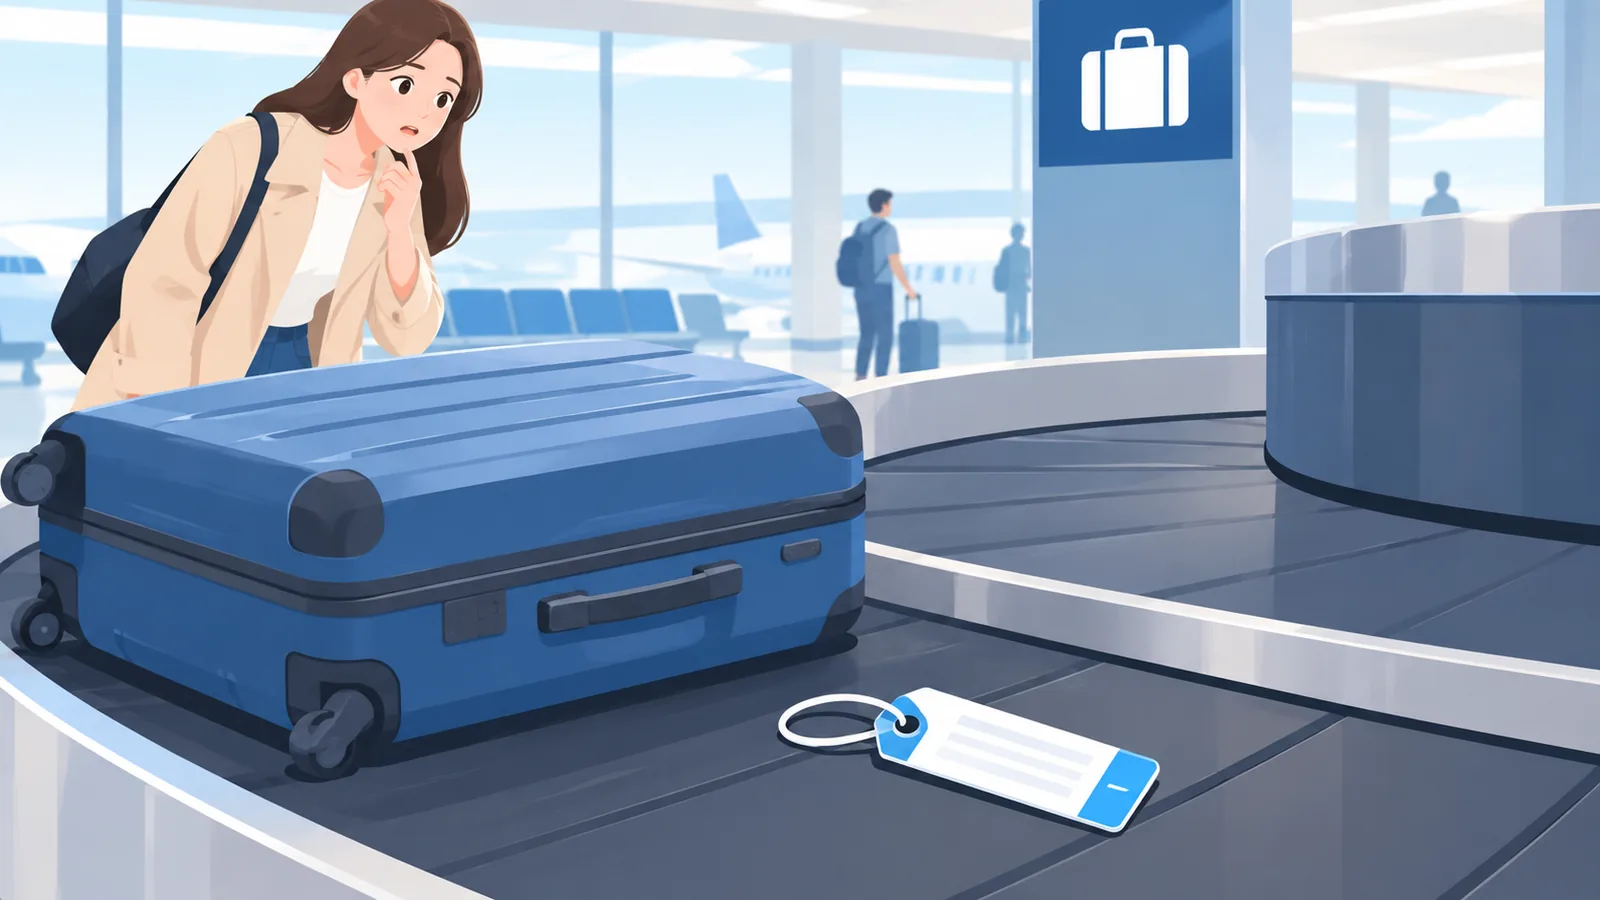
- Prazo limitado para comunicar o sinistro após o ocorrido — normalmente poucos dias.
- Documentação exigida: comprovante de embarque, relatório da companhia aérea e boletim de ocorrência, quando aplicável.
- Cobertura pode variar conforme o tipo de item (eletrônicos e joias costumam ter limites à parte).
Proteção de compras e garantia estendida
A proteção de compras cobre itens novos contra roubo, furto ou dano acidental por um período determinado após a compra. Já a garantia estendida prolonga o prazo de garantia original do fabricante, sem custo adicional para o titular do cartão.
- Cobertura válida apenas para compras feitas com o cartão.
- Itens usados, perecíveis e veículos costumam ficar fora da cobertura.
- Extensão de garantia soma-se ao prazo do fabricante, mas o período exato varia por emissor e tipo de produto.
Comparativo entre cartões premium
A tabela abaixo compara dois perfis típicos de cartão premium — um com foco em benefícios de viagem e outro com foco em proteção de compras — para ajudar a entender como as prioridades de cobertura podem variar entre produtos.
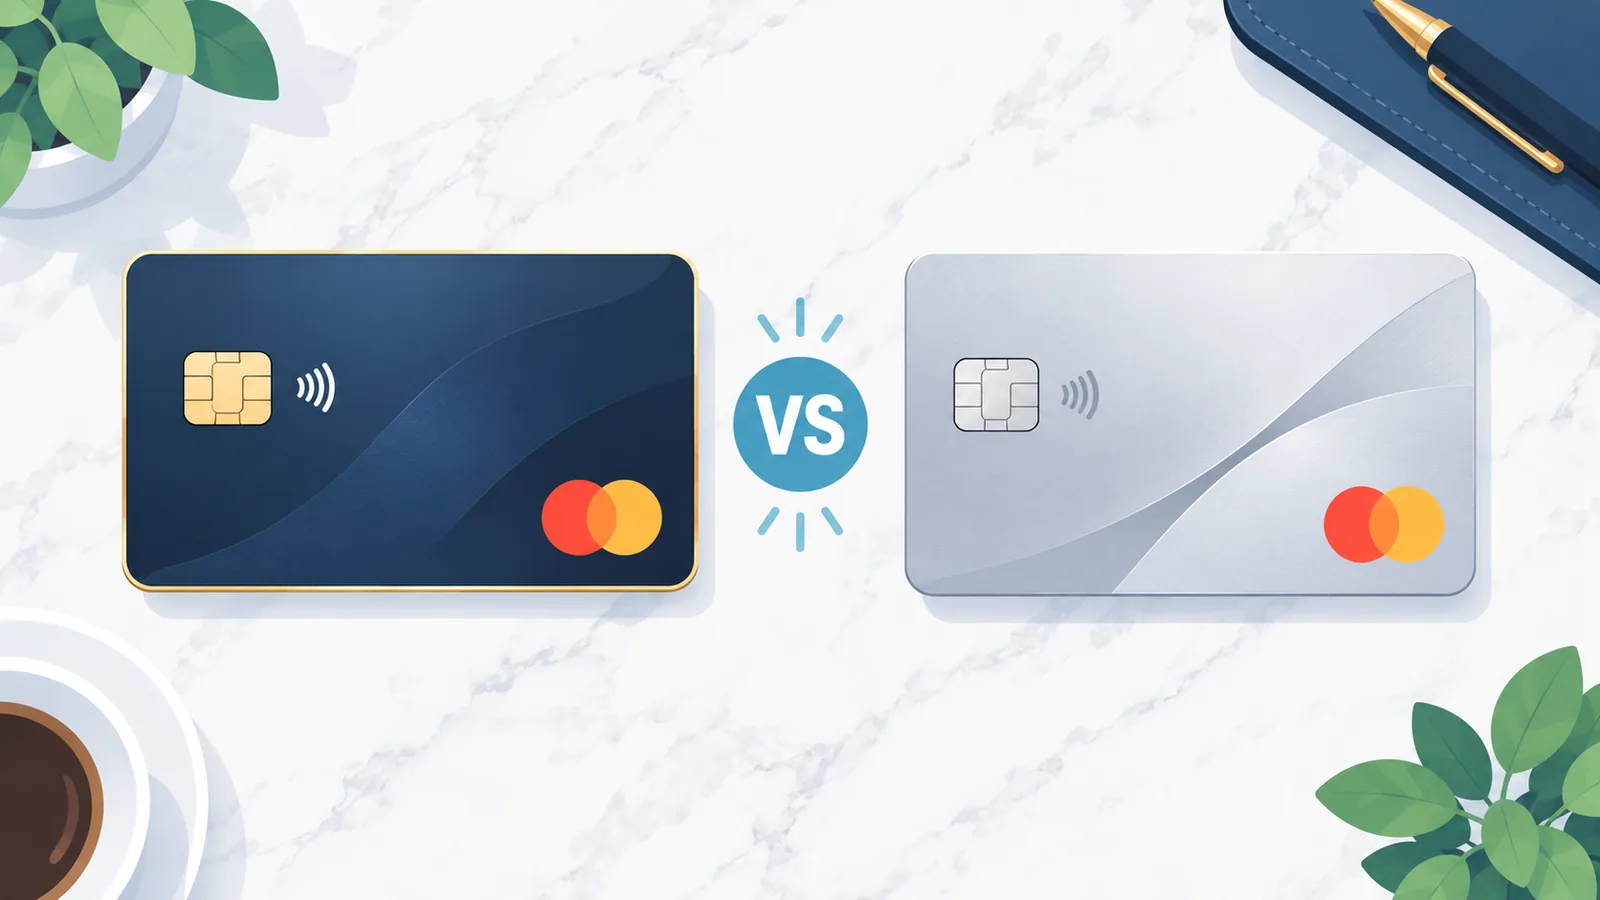
| Benefício | Cartão A (foco em viagem) | Cartão B (foco em compras) |
|---|---|---|
| Anuidade | Alta | Moderada |
| Seguro viagem | Cobertura ampla | Cobertura básica ou ausente |
| Seguro de bagagem | Incluído | Geralmente não incluído |
| Proteção de compras | Básica | Ampla, com garantia estendida |
Vale a pena pagar a anuidade?
Para saber se a anuidade compensa, some o valor estimado dos benefícios que você realmente usaria ao longo do ano (seguro viagem, proteção de compras, salas VIP, milhas etc.) e compare com o custo anual do cartão. Se o valor dos benefícios utilizados superar a anuidade, o cartão premium tende a compensar; caso contrário, um cartão mais simples pode ser mais vantajoso.
- Liste os benefícios que você usaria de fato, não apenas os que existem no papel.
- Considere a frequência de viagens e compras de alto valor no seu perfil.
- Verifique se há programas de isenção de anuidade por gasto mínimo mensal.
Checklist antes de contratar
- Comprovante de renda compatível com a exigência do cartão.
- CPF regularizado e sem pendências que impactem a análise de crédito.
- Análise do próprio perfil de uso (viagens, compras online, gastos corporativos).
- Leitura das condições de seguro e das exclusões antes de assinar o contrato.
Casos de uso
Viajante frequente: tende a aproveitar melhor cartões com seguro viagem robusto e assistência médica internacional.
Comprador online: se beneficia mais de proteção de compras ampla e garantia estendida, já que faz compras de eletrônicos e outros itens com frequência.
Uso corporativo: prioriza benefícios como salas VIP, seguro viagem para deslocamentos a trabalho e relatórios de gastos organizados.
Erros comuns ao escolher um cartão premium
- Escolher pelo status do cartão sem avaliar se os benefícios combinam com o próprio estilo de vida.
- Ignorar as exclusões da apólice de seguro, descobrindo tarde demais que um sinistro não é coberto.
- Não calcular o custo-benefício real da anuidade frente ao uso esperado dos benefícios.
- Esquecer de pagar a passagem com o próprio cartão, perdendo o direito ao seguro viagem.
Perguntas frequentes
O seguro viagem do cartão premium cobre toda a família?
Depende do emissor; alguns cartões estendem a cobertura a dependentes quando a passagem de todos é paga com o mesmo cartão.
Preciso ativar o seguro viagem antes de cada viagem?
Na maioria dos casos não é necessário ativar manualmente, mas é preciso pagar a passagem com o cartão para que a cobertura seja válida.
O que fazer se a bagagem for extraviada?
Reúna o relatório de irregularidade da companhia aérea e o boletim de ocorrência, e acione o seguro dentro do prazo estipulado pelo emissor.
Cartões premium sempre cobram anuidade alta?
Não necessariamente; muitos oferecem isenção de anuidade mediante gasto mensal mínimo ou programas de relacionamento.
Quer mais comparações e guias de compra?
Citar este artigo
Fonte: Atovia (Atovia). https://atovia.kr