⚠️ Esta página conecta você aos parceiros e mercados afiliados da Atovia. Podemos receber uma comissão de parceiros afiliados por atividades feitas através destes links. As ofertas de desconto podem mudar a qualquer momento de acordo com a política! Fique tranquilo, não há custos adicionais para você! Esperamos que isso economize seu tempo na busca pelos itens certos!
Dívida tributária não fica parada: multa, juros e correção monetária fazem o valor crescer mês a mês, e é justamente nesse momento que aparecem promessas de “limpar o nome” e “zerar a dívida”. Muita gente contrata a primeira oferta que encontra e só depois descobre que pagou caro por algo que poderia ter resolvido por conta própria. Este guia existe para evitar esse erro. Em vez de montar um ranking de marcas, ele compara os tipos de serviço de regularização fiscal, mostra quando cada um faz sentido e entrega critérios objetivos para você escolher. Um aviso importante desde já: nenhum profissional ou empresa séria pode garantir resultado, desconto ou prazo de aprovação, porque quem decide é o Fisco.
- Nenhum serviço legítimo garante desconto, aprovação ou prazo: quem define as condições é a Receita Federal, a PGFN ou o ente estadual ou municipal.
- Antes de pagar alguém, confira o que você mesmo pode fazer pelo Portal Regularize e pelo e-CAC.
- Verifique sempre o registro profissional: OAB para advogados e CRC para contadores.
- Exija contrato por escrito com escopo, honorários e forma de pagamento claros.
- Nunca entregue sua senha do gov.br a terceiros.
- Por que este guia existe e como avaliamos
- Comparação rápida: tipos de serviço de regularização fiscal
- Advocacia tributária: indicada para execução fiscal e dívida ativa
- Contabilidade e consultoria fiscal: indicada para organizar e regularizar
- Assessorias de negociação: o que oferecem e onde estão os riscos
- Caminhos oficiais que você pode usar antes de pagar alguém
- Como escolher: checklist de 10 pontos
- Qual serviço é ideal para o seu caso
- Como evitar golpes de limpeza fiscal
- Perguntas frequentes
- Resumo e próximos passos
Por que este guia existe e como avaliamos
Buscas por “melhores empresas de alívio fiscal” costumam levar a listas que misturam publicidade e informação. Aqui, a abordagem é outra: comparamos categorias de serviço e os critérios que realmente separam uma contratação segura de um risco. Não citamos nomes de empresas, preços ou taxas de sucesso, porque não há como confirmar esses dados de forma independente e confiável.
Os critérios usados em toda a análise são cinco:
- Habilitação profissional: o responsável tem registro ativo na OAB ou no CRC, conforme o serviço?
- Transparência de honorários: o valor, a forma de cobrança e o que está incluído estão claros antes da assinatura?
- Contrato por escrito: o escopo do trabalho, os prazos e as condições de cancelamento estão formalizados?
- Histórico verificável: existe CNPJ ativo, endereço, canais de contato e referências que você consiga checar?
- Qualidade do atendimento: você terá acesso às informações do seu processo e a respostas em prazo razoável?
Importante: regras, prazos e descontos de programas de regularização mudam com frequência. Sempre confirme as condições vigentes nos canais oficiais antes de decidir.
Comparação rápida: tipos de serviço de regularização fiscal
A tabela abaixo resume as diferenças entre as três categorias mais comuns. Ela serve como ponto de partida; os detalhes de cada uma aparecem nas seções seguintes.
| Critério | Advocacia tributária | Contabilidade e consultoria fiscal | Assessoria de negociação de dívidas |
|---|---|---|---|
| Habilitação exigida | Inscrição ativa na OAB | Registro ativo no CRC | Varia; a empresa precisa de CNPJ regular, mas a atuação jurídica exige advogado |
| Indicado para | Execução fiscal, dívida ativa, discussão de cobrança indevida, transação complexa | Declarações pendentes, malha fina, organização contábil, parcelamentos simples | Apoio operacional na solicitação de acordos e acompanhamento de pendências |
| Forma de cobrança | Honorários fixos, por êxito ou mistos, definidos em contrato | Mensalidade ou valor por serviço | Taxa de adesão, mensalidade ou percentual; exige atenção redobrada ao contrato |
| Representação em processo administrativo ou judicial | Sim, é a categoria habilitada para atuar em juízo | Atua em processos administrativos e na esfera contábil, mas não em ações judiciais | Em geral não representa judicialmente, a menos que haja advogado vinculado |
| Risco principal | Contratar sem escopo e honorários claros | Contratar profissional sem experiência na dívida específica | Promessas de resultado garantido e cobrança antecipada abusiva |
Advocacia tributária: indicada para execução fiscal e dívida ativa
Quando a dívida já foi inscrita em dívida ativa, ou quando há execução fiscal em andamento, a atuação de um advogado costuma ser a mais adequada, porque só ele pode representar você em juízo. Também faz sentido procurar um advogado quando você acredita que a cobrança é indevida, que houve erro de cálculo, prescrição ou decadência, ou quando o valor é alto e a negociação exige estratégia.
O que um advogado tributarista pode fazer:
- Analisar a origem e a regularidade da cobrança, incluindo prazos e eventuais nulidades.
- Apresentar defesa administrativa ou judicial.
- Avaliar e conduzir a adesão a transação tributária ou parcelamento mais vantajoso para o seu caso.
- Pedir a suspensão de medidas como protesto, bloqueios e restrições, quando houver base legal.
O que verificar: consulte a inscrição do profissional no Cadastro Nacional dos Advogados da OAB, peça o contrato de honorários por escrito e confirme se o escopo (por exemplo, apenas negociação ou também defesa judicial) está descrito de forma clara.
Risco principal: contratar sem escopo e sem honorários bem definidos.
Contabilidade e consultoria fiscal: indicada para organizar e regularizar
Se o problema é de organização, como declarações em atraso, inconsistências que levaram à malha fina, guias não emitidas ou necessidade de um parcelamento simples, o contador costuma ser o caminho mais direto e econômico. Ele conhece a rotina fiscal, consegue levantar as pendências e preparar a documentação.
Antes de contratar, confirme o registro ativo no site do Conselho Regional de Contabilidade do seu estado. Lembre-se também dos limites de atuação: o contador não representa você em ação judicial. Se a dívida evoluir para execução fiscal, será preciso envolver um advogado. Os dois profissionais podem trabalhar juntos, e isso é comum em casos de empresas.
Risco principal: contratar alguém sem experiência no tipo específico de dívida que você tem.
Assessorias de negociação: o que oferecem e onde estão os riscos
As assessorias de negociação costumam se apresentar como intermediárias entre você e o credor: levantam as pendências, simulam opções e ajudam a solicitar acordos. Para quem tem pouco tempo ou dificuldade com processos digitais, esse apoio operacional pode ter valor, desde que seja transparente.
Os pontos de atenção são claros. Desconfie de promessas de desconto garantido, de aprovação certa e de cobrança antecipada de valores altos sem entrega correspondente. Lembre-se de que muitas das ações oferecidas por essas empresas, como consultar pendências e simular parcelamentos, podem ser feitas gratuitamente nos canais oficiais. Se houver necessidade de atuação jurídica, a empresa precisa contar com advogado habilitado, e você deve poder verificar isso.
Caminhos oficiais que você pode usar antes de pagar alguém
Antes de contratar qualquer serviço, vale conhecer o que o próprio governo disponibiliza sem custo de intermediação:
- Portal Regularize (PGFN): permite consultar débitos inscritos em dívida ativa da União e verificar as modalidades de negociação disponíveis.
- e-CAC da Receita Federal: reúne consulta de pendências, emissão de guias, acompanhamento de processos e solicitação de parcelamentos.
- Parcelamento ordinário: modalidade prevista em lei para dividir débitos tributários, com regras próprias de entrada, número de parcelas e encargos.
- Transação tributária: instrumento que permite negociar condições de pagamento com a Fazenda, conforme os critérios definidos em cada edital ou portaria.
- Programas de regularização vigentes: são criados e encerrados periodicamente, com prazos e descontos específicos.
Atenção: as regras, os prazos e as condições mudam com frequência. Confira sempre as informações atualizadas diretamente nos portais oficiais. Dívidas estaduais e municipais seguem regras de cada ente e devem ser verificadas nos sites da Secretaria da Fazenda do estado ou da prefeitura.
Como escolher: checklist de 10 pontos
Use esta lista antes de assinar qualquer contrato:
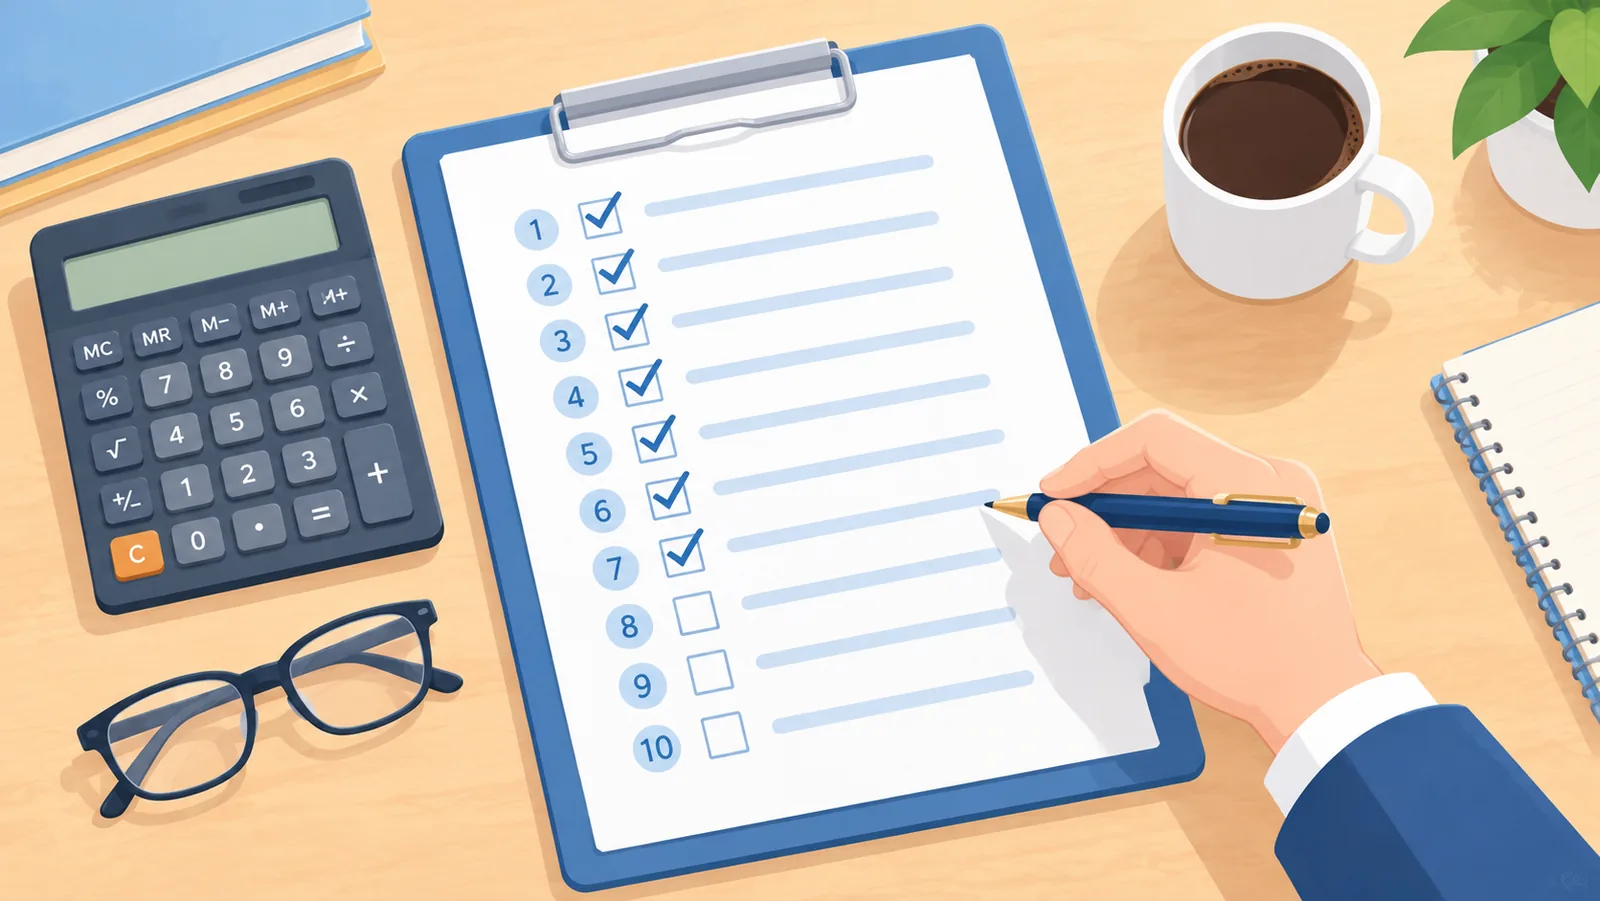
- Habilitação: confirme o registro na OAB ou no CRC, conforme o caso.
- Contrato escrito: exija documento com partes, escopo, prazos e valores.
- Forma de honorários: entenda se é valor fixo, por êxito ou misto, e em que momento cada pagamento ocorre.
- Escopo definido: saiba exatamente o que está incluído (análise, negociação, defesa, acompanhamento) e o que não está.
- Prazos realistas: desconfie de quem promete resultado rápido demais.
- Canal de comunicação: combine como e com que frequência você receberá atualizações.
- Referências: procure relatos verificáveis e confira se há reclamações em canais públicos de consumidores.
- Ausência de promessa de resultado: nenhum profissional sério garante desconto ou aprovação.
- Acesso ao processo: você deve poder acompanhar o andamento e receber cópia dos documentos protocolados.
- Política de cancelamento: verifique multas, devolução de valores e condições de rescisão.
Quer começar pela fonte oficial? Consulte suas pendências e as opções de negociação diretamente no Portal Regularize da PGFN.
Qual serviço é ideal para o seu caso
A melhor categoria depende do perfil e do tipo de dívida. Use as orientações abaixo como ponto de partida:
- MEI: se a pendência é de guias do DAS em atraso ou de declaração anual, o próprio e-CAC e o Portal do Empreendedor costumam resolver. Um contador ajuda quando há dúvidas sobre enquadramento ou várias competências em atraso.
- Pessoa física com malha fina ou declaração pendente: um contador é geralmente a opção mais adequada para retificar e regularizar.
- Autônomo com dívida inscrita em dívida ativa: comece pelo Regularize; se o valor for alto ou houver contestação, avalie um advogado tributarista.
- Empresa com débitos em várias esferas ou execução fiscal: combine advocacia tributária (estratégia e defesa) com contabilidade (organização e documentação).
- Quem não tem tempo ou familiaridade digital: uma assessoria pode ajudar na parte operacional, desde que o contrato seja transparente e o trabalho jurídico seja feito por advogado.
Como evitar golpes de limpeza fiscal
Golpistas exploram o desespero de quem está endividado. Fique atento aos sinais de alerta:
- Promessa de zerar ou apagar a dívida, ou de desconto garantido.
- Exigência de pagamento adiantado integral, principalmente por Pix para conta de pessoa física.
- Pedido da sua senha do gov.br ou de códigos de verificação, o que nunca deve ser compartilhado.
- Ausência de CNPJ, endereço ou registro profissional verificável.
- Pressão para decidir imediatamente, com ofertas que “expiram hoje”.
- Contato não solicitado por mensagem ou telefone, apresentando-se como órgão público.
Para verificar, consulte o CNPJ no site da Receita Federal, o registro do advogado na OAB e do contador no CRC. Em caso de suspeita de golpe, guarde provas (conversas, comprovantes, contratos) e registre boletim de ocorrência. Você também pode registrar reclamação em canais de defesa do consumidor, como o Procon e o consumidor.gov.br.
Perguntas frequentes
Posso negociar dívida com a Receita Federal sem intermediário?
Sim. Os canais oficiais, como o e-CAC e o Portal Regularize, permitem consultar débitos e, conforme o caso, solicitar parcelamentos e negociar. Intermediários podem ajudar, mas não são obrigatórios.
Quanto custa contratar um serviço de regularização?
Os valores variam conforme a complexidade, o valor da dívida e a forma de cobrança escolhida. Peça orçamento por escrito de mais de um profissional e compare o que está incluído.
Posso regularizar meu CPF ou CNPJ mais rápido contratando alguém?
O prazo depende das regras do órgão credor e da análise do seu pedido. Um profissional pode organizar a documentação e evitar erros, mas ninguém controla o tempo de decisão do Fisco.
Contratar um serviço impede a cobrança da dívida?
Não automaticamente. A cobrança só é suspensa quando há medida legal que a justifique, como adesão a um parcelamento ou decisão administrativa ou judicial. Desconfie de quem promete “travar” a cobrança só com a contratação.
Como confirmo se o profissional é registrado?
Advogados podem ser consultados no Cadastro Nacional dos Advogados da OAB, e contadores no site do Conselho Regional de Contabilidade do estado. A empresa pode ser verificada pelo CNPJ no site da Receita Federal.
Resumo e próximos passos
Em resumo: a advocacia tributária é a categoria indicada para dívida ativa, execução fiscal e contestações; a contabilidade resolve pendências de declarações e organização; e as assessorias de negociação podem oferecer apoio operacional, mas exigem contrato claro e cuidado com promessas. Nenhuma delas substitui a consulta aos canais oficiais, que devem ser o primeiro passo.
Para decidir com segurança, siga esta ordem: consulte suas pendências no e-CAC e no Regularize, entenda o tipo e o valor da dívida, escolha a categoria de serviço adequada, confirme o registro do profissional, compare orçamentos e só então assine um contrato por escrito. Lembre-se de que as informações deste guia têm caráter geral e informativo; para o seu caso específico, consulte um profissional habilitado.
- Portal Regularize da Procuradoria-Geral da Fazenda Nacional (PGFN): consulta e negociação de dívida ativa da União.
- Centro Virtual de Atendimento (e-CAC) da Receita Federal: pendências, guias e parcelamentos.
- Cadastro Nacional dos Advogados da Ordem dos Advogados do Brasil (OAB): verificação de inscrição profissional.
- Conselho Regional de Contabilidade (CRC) do seu estado: verificação de registro de contadores.
- Consulta pública de CNPJ no site da Receita Federal.
- Procon e consumidor.gov.br: canais de defesa do consumidor.
Experimente a ferramenta gratuita da Atovia sobre este tema →
Quer mais comparações e guias de compra?
Citar este artigo
Fonte: Atovia (Atovia). https://atovia.kr